税理士法人 阿部会計事務所

 お問い合わせはこちら
 LINEはこちら
 Xはこちら
税理士ブログ
年末調整時の所得金額の見積方法
はじめに
東京都新宿区西新宿の税理士法人阿部会計事務所の税理士の阿部です。
年末調整の際に扶養控除申告書等に記載が必要な所得の金額についてご説明します。
年末調整時に会社へ提出する書類
年末調整時には下記の書類を作成して会社へ提出します。
・給与所得者の扶養控除等(異動)申告書
・ 基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書 兼 特定親族特別控除申告書
・保険料控除申告書
・住宅借入金等特別控除申告書(住宅ローン控除2年目以降)
・その他の控除証明書類
(保険料控除証明書、住宅ローンの年末残高証明書、国民年金保険料の控除証明書などです。)
注意すべき「所得の見積額」の金額
「所得の見積額」を記載する書類は、
扶養控除等申告書と配偶者控除等申告書です。
こちらに記載する所得の金額は、下記の順序で見積もります。
①今年の年収の見積額を計算する
まず、今年1年分の年収(額面の合計)を出します。
給与だけの場合は、1月から12月までの給与明細と賞与明細を用意し、
各月の「課税支給額」を足して計算します。
※12月分の給与明細をまだ受け取っていない場合は、12月の見込み額で計算します。
※通勤手当のうち非課税の部分は年収に含めません。
※年の途中で転職した人は前の会社の源泉徴収票の支払金額も足します。
②所得金額を計算する
次に、①の年収から「給与所得控除額」を引きます。
令和8年分の給与所得控除額は、次の表のとおりです。
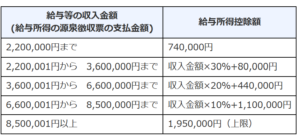
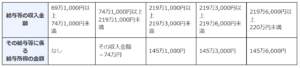
※源泉徴収票が何枚かある場合は、それぞれの支払金額を合計して計算します。
※最低保障額は、本来の金額が65万円から69万円に上がりました。
さらに、令和8年分と令和9年分だけの特例で5万円が上乗せされ、74万円になっています。
※収入が660万円未満の場合、実際の年末調整では、
国税庁の「年末調整等のための給与所得控除後の給与等の金額の表」で所得金額を出します。
※年収が850万円を超えて、23歳未満の扶養親族がいる人や、
特別障害者に当たる人などは「所得金額調整控除」によって、
さらに所得金額が減ることがあります。
①の年収から②の給与所得控除額を引いた金額が、「所得金額の見積額」です。
【計算例】パートの配偶者の年収が130万円の場合
130万円 − 74万円 = 56万円(所得の見積額)
③給与以外の所得があるケース
給与以外に、不動産収入、配当収入、生命保険金などの収入がある場合は、
それぞれの所得の金額を②の金額に加算する必要があります。
その場合は、不動産に係る経費や配当明細、生命保険支払明細などの書類をもとに
所得金額をそれぞれ計算しなければなりません。
おわりに
最後までお読みくださりありがとうございます。
確定申告や決算でお困りのことがございましたらお問合せフォームをご利用ください。
新宿区西新宿駅至近の阿部会計事務所、税理士の阿部でした。
(税理士なら新宿区西新宿駅徒歩4分の税理士法人阿部会計事務所)